MRH classique
Première limite, et elle est de taille : la qualification juridique. Dans la majorité des contrats MRH, vos sacs ne sont tout simplement pas reconnus comme des "objets de valeur", une définition généralement réservée aux bijoux en métaux précieux, aux pierres et aux œuvres d'art. Votre maroquinerie est requalifiée en "mobilier courant" ou en "effets vestimentaires et bagages". Et lorsque le contrat accepte de la classer en objets précieux, elle se heurte à un plafond global de 1 500 € à 5 000 € pour l'ensemble du dressing. Un seul Chanel Classique suffit à saturer cette garantie. Deux sacs Louis Vuitton et Dior réunis la pulvérisent. Ajoutez-y la clause d'inhabitation, qui suspend purement la garantie vol dès que vous vous absentez quelques semaines pour vos vacances, et le tableau est complet.
Deuxième limite : la garantie s'arrête littéralement à votre porte. Dès que votre sac est porté à l'épaule, en bandoulière ou au creux du bras, il n'existe plus aux yeux de votre assureur habitation. Le vol à l'arraché sur un trottoir parisien, le car-jacking alors que votre sac repose sur le siège passager, le vol en chambre d'hôtel lors d'un déplacement : autant de situations exclues. Même constat pour la déchirure accidentelle d'un cuir d'agneau plongé ou l'arrachement d'un fermoir survenu hors du domicile. Concrètement, le moment où votre sac est le plus exposé est précisément celui où il n'est plus couvert.
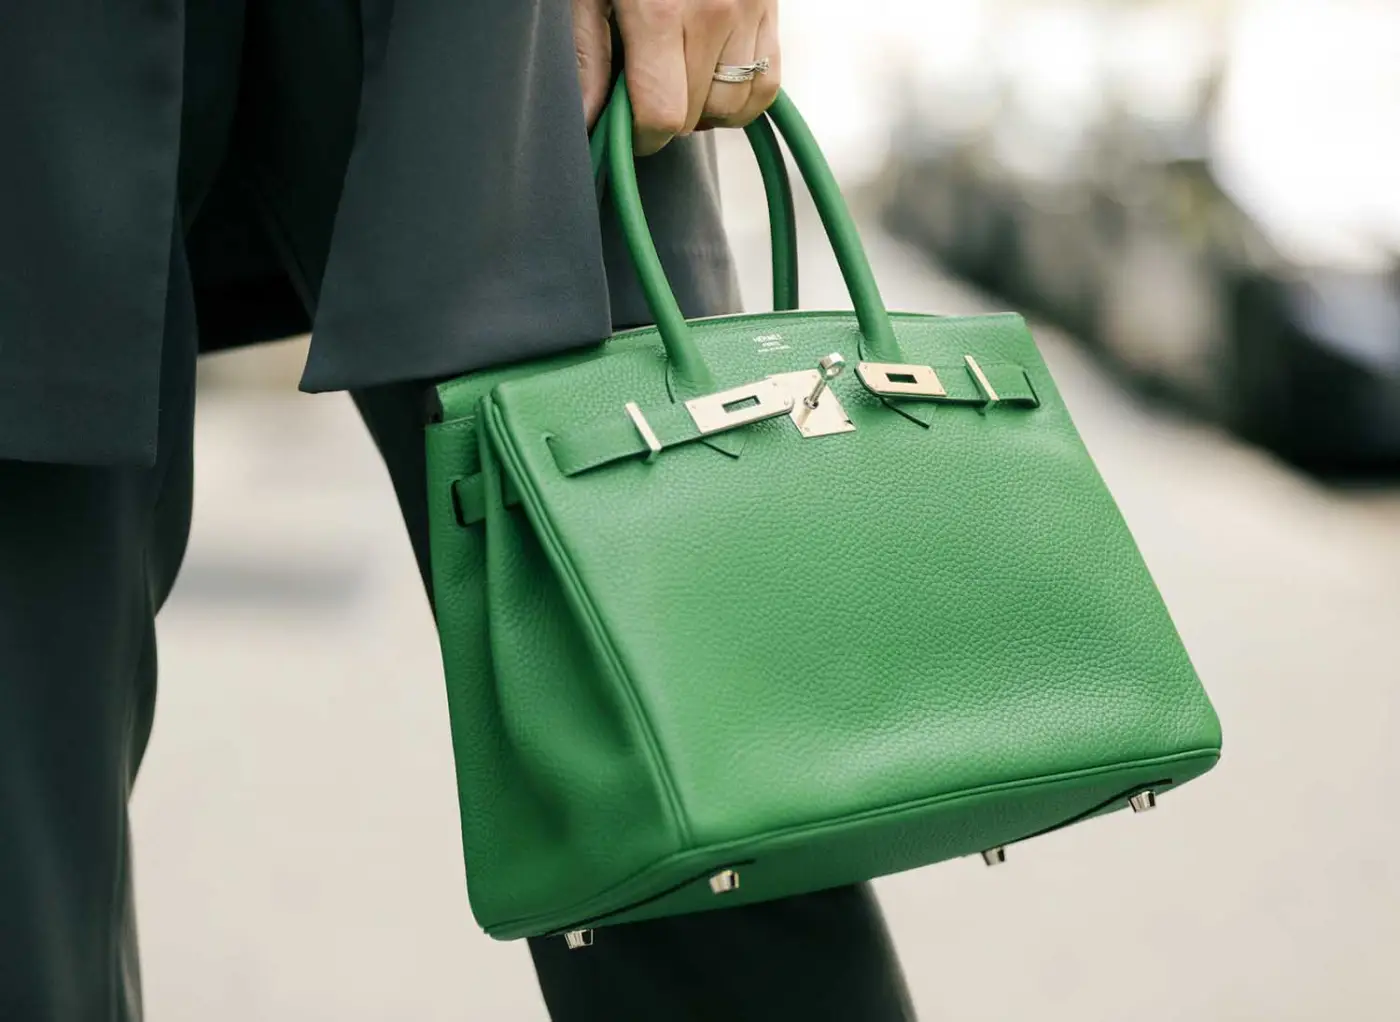
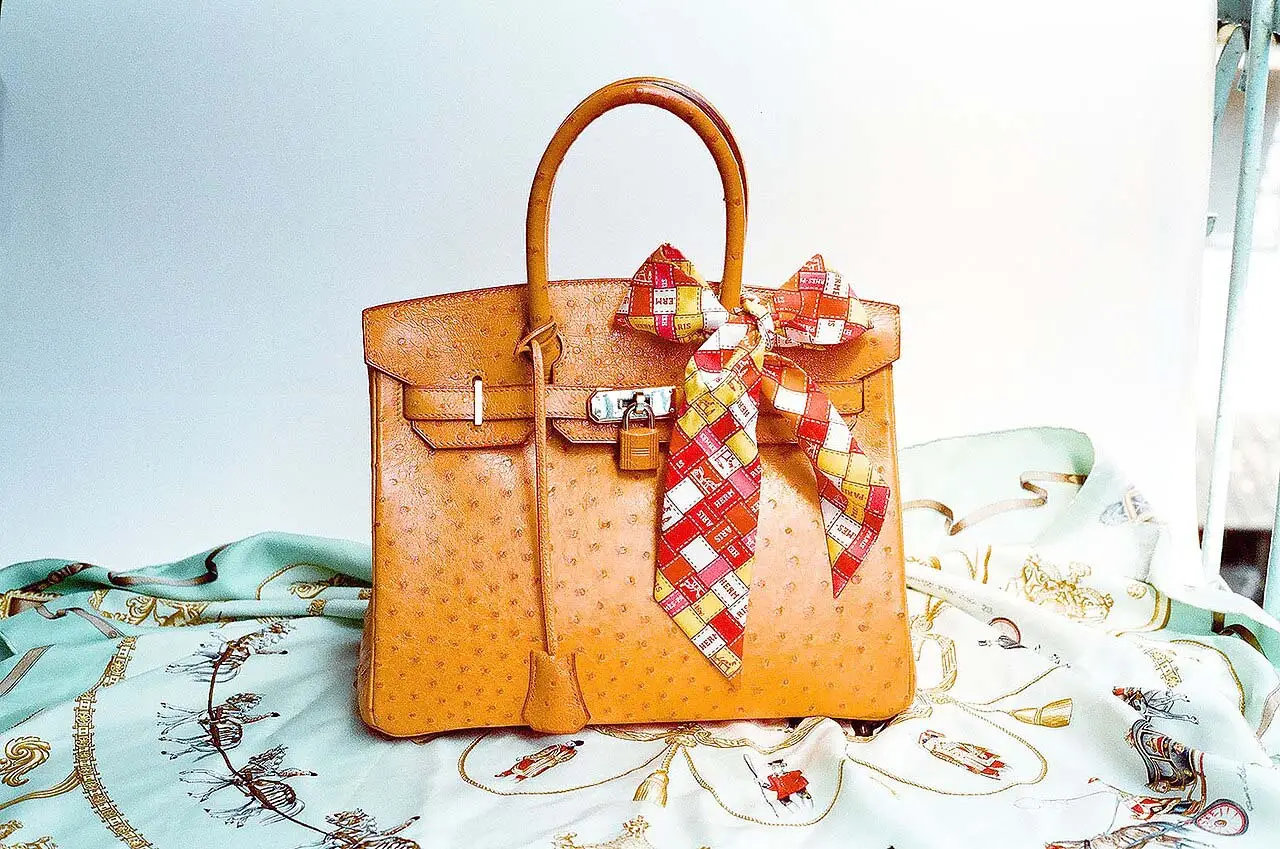
Troisième limite, et c'est un véritable contresens économique : la vétusté vestimentaire. La MRH applique à votre sac un abattement d'usure de 10 % à 20 % par an, comme sur un vêtement ou une valise. Or la réalité du marché est inverse. Un sac à quota Hermès, qu'il s'agisse d'un Birkin, d'un Kelly ou d'une Constance en veau Togo ou Epsom, affiche sur le marché secondaire une cote immédiatement supérieure de 50 % à 150 % à son tarif boutique. Un Chanel Timeless a vu son prix catalogue dépasser 10 000 € après avoir doublé en quelques années. Indemniser ces pièces avec une décote d'usure, c'est garantir une perte sèche à l'assuré.